Mostrando entradas con la etiqueta prestaciones post-empleo. Mostrar todas las entradas

viernes, 24 de febrero de 2012

lfdlc EVENTOS 2012: APD y Previsión social empresarial

El próximo jueves 1 de marzo APD (Asociación para el Progreso de la Dirección) y OCOPEN (Organización de Consultores de Pensiones), organizan en Madrid la jornada "Previsión social empresarial. Revisión del modelo ante un nuevo escenario" (agenda).


Además de la presencia de consultores y agentes sociales, posiblemente lo más interesante, por su todavía reciente nombramiento, sea escuchar lo que Flavia Rodríguez-Ponga Salamanca (curriculum oficial),  Directora General de Seguros y Fondos de Pensiones desde el 30 de diciembre, tenga que decir al respecto.

Por parte de OCOPEN participará Ignacio del Barco, y Chris Daykin, ofreciendo una perspectiva internacional de la previsión. Sobre la intervención de Javier Lopez Otaola, podemos dejar enlazado un texto que seguro coincide bastante con lo que desarrolle sobre  futuro y propuestas para la previsión social complementaria.

Respecto a los agentes sociales, no se si finalmente irán los dos primeros espadas de cara sindicato: Jesus Gonzalez Otero (UGT) y Carlos Bravo Fernandez (CCOO) ... aquí seguramente no habrá sorpresas... cuando la prioridad es el empleo y el mantenimiento del poder adquisitivo, poco espacio queda para el ahorro para la jubilación. José de la Cavada, por parte de la CEOE, parece estar pendiente de confirmación.

Entre consultores y agentes sociales no quiero dejar de mencionar la intervención de José María Fidalgo (ex Secretario General de CCOO), comentando el papel del sector privado en la promoción del ahorro finalista, quizás por su participación con UNESPA (Asociación Empresarial del Seguro) en el Grupo Consultivo de Reflexión sobre Políticas Públicas y su informe sobre las cuentas nocionales.

La clausura de la jornada correrá por cuenta del Secretario de Estado de Seguridad Social, Tomás Burgos Gallego (curriculum oficial).

Tengo ya prevista la asistencia a la jornada, y espero que no se tuerzan las cosas por la oficina...


Post Data.: En estos días ha habido un gran revuelo a cuenta del curriculum del Secretario de Estado, Tomás Burgos, y sobre si poseía o no titulación en medicina, como parecía deducirse de sus datos personales en la página web del Congreso.

viernes, 3 de febrero de 2012

¿Puedo mover mi plan de pensiones de empleo en el momento de la jubilación?

Son demasiadas las ocasiones en las que, desde la red comercial de las entidades financieras, se indica a partícipes de Planes de Pensiones de Empleo (PPE) que, al jubilarse, pueden traspasar sus derechos consolidados a un plan de pensiones individual de la correspondiente entidad, y luego ya rescatarlo desde allí.

El caso es que no es así. Vamos a dar por sentado que es, más por desconocimiento de la regulación, que por exceso de celo en el intento de alcanzar el cumplimiento de los objetivos de captación de la oficina del banco o caja en cuestión.

El Real Decreto Legislativo 1/2002, de 29 de noviembre, por el que se aprueba el texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones, establece, en su artículo 8.8, que;

"Los derechos consolidados de los partícipes en los planes de pensiones del sistema de empleo no podrán movilizarse a otros planes de pensiones, salvo en el supuesto de extinción de la relación laboral y en las condiciones que reglamentariamente se establezcan, y sólo si estuviese previsto en las especificaciones del plan, o por terminación del plan de pensiones. Los derechos económicos de los beneficiarios en los planes de empleo no podrán movilizarse, salvo por terminación del plan de pensiones".
Es decir, si se causa prestación desde la situación de activo, bien sea por fallecimiento, invalidez, o jubilación, solo cabe cobrar la prestación. No se puede movilizar a otro plan o instrumento de previsión similar en ningún caso.

Y entonces, ¿cuando se puede movilizar en un plan de pensiones de empleo?. Pues tiene que darse dos circunstancias concurrentes: que lo permita el reglamento del plan y que exista finalización de la relación laboral, básicamente baja voluntaria o despido. 

Realmente, solo se me ocurre un motivo contundente para que el legislador adoptase esta medida, pero solo es aplicable a los Planes de Pensiones de Empleo que instrumenten compromisos por pensiones en régimen de prestación definida. Es decir, el derecho del partícipe no se circunscribe a sus derechos consolidados, sino que estos derechos cubren una prestación que debe garantizar la empresa, de tal manera que si el patrimonio del plan no fuera suficiente, el promotor tendría que cubrir el déficit con más aportaciones. Este compromiso solo puede cumplirse mientras se esté dentro de ese plan de pensiones. El caso es que tipo de planes, en España, son casi una rareza. A lo mejor es para pensarse que, fuera de este caso comentado, mantener al partícipe dentro del plan contra su voluntad, es una precaución innecesaria.


Post Data: También sospecho que en algún otro caso ha sido el propio partícipe el que ha convencido al del banco para intentar la movilización desde un plan de empleo tras jubilarse... simplemente por si cuela, ... y porque no se quedó muy convencido cuando se lo dijo el de RRHH de su empresa... lo que no sabía es que, el mismo que se lo dijo, es el que recibe la documentación de la Entidad Gestora para que la Comisión de Control autorice la movilización, y claro, en un caso como este, necesariamente tiene que echarlo para atrás...


Pincha en la pestaña "Planes de Pensiones de Empleo" para ver los últimos artículos publicados sobre el tema en lfdlc, y si quieres, deja un comentario, pregunta, o sugerencia... 

[Imagen / radiovendas]

martes, 7 de junio de 2011

lFdlC FLASH: Aseguradora belga en quiebra y 3.000 prejubilados sin prestación

Tema rocambolesco. La Aseguradora belga Apra Leven es declarada en quiebra y pasa a ser una sociedad en liquidación. Uno de los motivos principales parece ser el adeudo por parte de la Junta de Andalucía de 32 millones de euros en primas que deberían cubrir parte de las prestaciones derivadas de EREs hasta la jubilación efectiva de los trabajadores.
La consecuencia inmediata es que unos 3.000 prejubilados como consecuencia de EREs de diferentes empresas se han quedado sin prestaciones, las cuales necesitaban incluso para satisfacer los importes mensuales del convenio especial con la Seguridad Social.

En condiciones normales uno se preguntaría ¿que hacía la Junta de intermediario en los pagos de primas por EREs?... ¿no había otras aseguradoras para adjudicar las pólizas que entrasen dentro del ámbito de actuación y garantía de las autoridades españolas?...

Sin embargo, esta preguntas carecen de sentido si tenemos en cuenta que las sociedades que asesoraron en los EREs han sido intervenidas en algún caso y en otros han traspasado compromisos a dicha aseguradora en bélgica para eludir la acción de las autoridades en España... Vitalia Vida, Fortia Vida, etc, y sus siempre comunes directivos, resulta que están en el centro de la trama de los EREs de Andalucia. Esperemos que al menos, aun cuando parte del dinero haya "desaparecido", la junta arbitre las medidas necesarias para que los trabajadores cobren.

Basta con poner "Apra Leven" en google para buscar más detalle de estas cuestiones en las numerosas noticias. Sin embargo, si estaría bien mirarse la opinión de los afectados, tanto en su página web; http://www.apraleven.webcindario.com, como en un informe resumen que han preparado para estar al tanto del caso.

Como guinda, para tranquilidad de cualquier tomador de pólizas que instrumentan compromisos derivados de EREs o de prestaciones post-empleo (pensiones), una reseña jurídica de MERCER que opina que dichos tomadores podrían tener que abonar de nuevo el aseguramiento de las cantidades no pagadas... ¡provisiones, para que os quiero!...


Pincha en la pestaña "Planes de Pensiones de Empleo" para ver los últimos artículos publicados sobre el tema en la LFdlC, y si quieres deja un comentario...


domingo, 19 de septiembre de 2010

UGT y la previsión social complementaria: las mentiras de la crisis

Tras la convocatoria de Huelga General para el día 29 de septiembre de 2010, la Unión General de Trabajadores (UGT) ha presentado una serie de 10 videos titulada "Las mentiras de la crisis". En el episodio número 4, David Fernandez Ortiz (Rodolfo Chikilicuatre), se centra en valorar los planes de pensiones de empleo y en los seguros médicos privados por oposición a la "mentira" que denuncia: la quiebra de la seguridad social.

Desde este blog en ningún momento se intenta entrar a valorar los aspectos políticos de la huelga o la campaña en cuestión (de eso ya hay bastante en internet...), pero la visión que se trasmite por parte del sindicato en estos vídeos de la previsión social complementaria es verdaderamente preocupante.


El video comienza con una reunión entre el jefe y los empleados, en la que el jefe anuncia que la empresa les ha suscrito un plan de pensiones y un seguro médico privado. A continuación se producen algunas de las siguientes esperpénticas situaciones:
  • una empleada que dice que una amiga le ha dicho que esto de los planes de pensiones está perdiendo mucho valor, ... que lo mire en google buscando planes de pensiones y cotización bursatil... ¿que tiene que ver la evolución bursatil con los planes de pensiones?...
  • una chica a la que cobrando 600 euros la empresa le descuenta 64 para el plan de pensiones... ¿más de un 10% de aportación del empleado? ... y ¿cuanto aporta el promotor?...
  • un empleado que pregunta si en ese seguro médico los "optalidones" van a ser gratis... 
  • otra empleada que le dice el jefe que tiene que sacar dinero del plan de pensiones para hacerle la ortodoncia al nene... a lo que el jefe responde con desprecio que ese dinero está invertido en acciones ... por el bien de los empleados...

El mensaje final es igual de sorprendente por los términos de la comparación:
"La seguridad social cerró 2008 y 2009 con superávit, a pesar de la crisis. Los sistemas privados de pensiones perdieron un 20% de su capital en 2008"

¿De verdad se está comparando un superávit de la Seguridad Social no sostenible en el tiempo por la previsible evolución demográfica, frente al peor año de los mercados financieros desde el crack del 29, cuya capitalización, por cierto, se recuperó en gran medida en 2009 y solo pudo suponer pérdidas efectivas para los que retirasen en forma de capital el 100 de sus derechos consolidados en un plan de pensiones (el resto "solo" perdimos un año de rentabilidad...)?.

¿De verdad esta es la idea que se tiene desde las centrales sindicales de la previsión social complementaria?.

Es mejor pensar que no, que ha sido un desliz, pero ya lo decíamos en el mes de abril:


"Ojeando nuevamente, el Acuerdo para el Empleo y la Negociación Colectiva 2010, 2011 y 2012, de 9 de febrero de 2010, firmado por UGT, CCOO, CEOE y CEPYME, recordamos con pesar que la previsión social complementaria no aparece ni mencionada en modo alguno a lo largo de las 22 páginas del documento".

También puede ser de interés en "la fábula de la cigarra":


domingo, 29 de agosto de 2010

Autónomos y pensiones públicas; ¿para qué cotizar más de lo necesario?


Varias noticias publicadas en esta época estival sirven de pie para hablar sobre un tema que aun no habíamos tocado en “la fábula de la cigarra”; los autónomos y sus prestaciones post-empleo.

De entrada, pongo de manifiesto que el autónomo es vital en el tejido productivo, y que posiblemente es el colectivo más castigado por la crisis. Y que además tiene que cumplir con obligaciones legales que pueden hacer peligrar la propia existencia de su negocio (liquidaciones de IVA trimestrales sobre facturas cobrables a 120 dias o directamente considerables como impagos, etc).

Sin embargo, también es cierto que por su especial régimen jurídico, respecto a los trabajadores por cuenta ajena (los de “la nómina”, siempre cautivos a efectos de declarar sus ingresos), el trabajador por cuenta propia también tiene más posibilidades de “regular” sus obligaciones con las administraciones públicas. En particular, los acogidos al régimen de estimación directa (ingresos-gastos).

GESTHA (Sindicato de Técnicos del Ministerio de Hacienda) ponía de manifiesto lo  anómalo de que los trabajadores por cuenta ajena declararan a la Hacienda Pública unos ingresos medios de 20.000€ cuando los profesionales y pequeños empresarios apenas llegan a los 12.000 € de beneficio.

El descenso de la actividad económica puede tener buena parte de culpa, pero todos somos conscientes que también se ha recurrido a la ocultación de ingresos como método para reducir la tributación.

Respecto al régimen de cotización, el propio presidente de ATA, Lorenzo Amor, reconoce que todavía son mayoría los autónomos que cotizan por una base muy inferior a sus ingresos reales. El resultado no es otro que una prestación pública de jubilación un 45% más baja que en el régimen general. En euros hablamos de unos 600 € / mes frente a los 1.100€ / mes de un trabajador del régimen general.

En este contexto es loable ver como el propio sector se conciencia con la importancia de cotizar más para obtener mejores prestaciones públicas a futuro. Sin embargo, siempre está la picaresca de por medio: ¿para que va un autónomo a cotizar en máximas si con hacerlo los últimos 15 años ya le vale?. Esta práctica habitual la reconocen hasta las asociaciones de autónomos, como UATAE (Unión de Asociaciones de Trabajadoras Autónomas y Emprendedoras), y es incluso recomendación fácilmente localizable en la red.

El agravio comparativo con un trabajador por cuenta ajena es claro. Podrían percibir la misma pensión habiendo pagado el autónomo ¿cuánto menos?, … ¿la mitad, un tercio?... con el agravante de que lo no cotizado por el autónomo puede estar  además aportado a un plan de pensiones o instrumento similar, claro está…

Toda esta reflexión nos lleva al debate sobre la reforma de las pensiones públicas. El Ministro de Trabajo opina que incrementar el periodo de cómputo para el cálculo de las pensiones de 15 años a 20 no es una medida regresiva, sino que, por el contrario, daría más equidad al sistema de pensiones (RRHHdigital y europapress).

¿Qué supondría esta medida desde el punto de vista de los ingresos del sistema?. Cinco años más de cotizaciones en bases máximas de los trabajadores autónomos que puedan permitírselo, desde ya. Así de sencillo.

Desde ATA hacen una contrapropuesta; "aceptamos pulpo" (ampliar a 20 años), si para 15 de ellos me computas los que han tenido una mayor cotización.

Desde mi punto de vista, lo que aporta más equidad al sistema y elimina el efecto en las cotizaciones de las asimetrías en las carreras profesionales es computar toda la vida laboral, y punto.

A ver cuando empieza a calar en la sociedad que para cobrar hay que contibuir, y que vas a cobrar en función de lo que cotices, sin dar la posibilidad de “planificar” las cotizaciones a la Seguridad Social para optimizar la prestación pública de jubilación.


Post Data 1: ATA presenta en su web un documento informativo donde realiza una estimación de pensión pública de jubilación en función de los años cotizados, considerando que los últimos 15 (los que cuentan hasta la fecha) se ha cotizado en bases mínimas. El importe que dan para 15 años cotizados es de 367,90€ y de 735,80€ para periodos de cotización superiores a los 35 años, siempre considerando el acceso a la jubilación a los 65 años (valores para 2010).  

Post Data 2: Podemos encontrar el documento completo sobre las prestaciones de los autónomos en la página web de ATA: “LA PENSIÓN POR JUBILACIÓN DE LOS AUTÓNOMOS ES UN 45% INFERIOR A LA DE LOS TRABAJADORES DEL RÉGIMEN GENERAL” (16/08/2010 – nº 932).


[Imagen / Gato Azul]


lunes, 21 de junio de 2010

¿A dónde nos conduce el “Fondo de capitalización”?: el famoso modelo “austríaco”.


El Real Decreto-ley 10/2010, de 16 de junio, de medidas urgentes para la reforma del mercado de trabajo, establece en la Disposición final segunda, la constitución de un “Fondo de capitalización”.

El texto es escueto, pues no hace más que esbozar su concepto y fijar un plazo para ponerlo en marcha:

“El Gobierno, en el plazo máximo de un año a partir de la entrada en vigor de este real decreto-ley, previa consulta con las organizaciones empresariales y sindicales más representativas, aprobará un proyecto de ley por el que, sin incremento de las cotizaciones empresariales, se regule la constitución de un Fondo de capitalización para los trabajadores mantenido a lo largo de su vida laboral, por una cantidad equivalente a un número de días de salario por año de servicio a determinar.
La regulación reconocerá el derecho del trabajador a hacer efectivo el abono de las cantidades acumuladas a su favor en el Fondo de capitalización en los supuestos de despido, de movilidad geográfica, para el desarrollo de actividades de formación o en el momento de su jubilación. Las indemnizaciones a abonar por el empresario por el empresario en caso de despido se reducirán en un número de días por año de servicio equivalente al que se determine para la constitución del Fondo.
El Fondo deberá estar operativo a partir de 1 de enero de 2012.”

El único efecto favorable que yo le veo para el mercado laboral es que se incentiva la movilidad entre empresas en la medida en que, cuando un lleva cierto tiempo en el mismo sitio y ya tiene unos años, empieza a valorar el coste de su antigüedad. Si esto ya no es un elemento de retención habrá más gente dispuesta a cambiar de empresa pues podrá “llevarse” a su nueva empresa parte del valor de esa antigüedad, mitigando el efecto “salto al vacío”.

Por el contrario, las dudas que plantea son muchas, no ya referentes a su funcionamiento, el cual aún desconocemos, sino vinculadas al propio concepto del fondo.

Sobre el propio concepto:

  • si no va a haber incremento de cotizaciones empresariales, o minoramos las que se destina a otros conceptos o lo paga el trabajador, que ya sería el colmo.
  • si a fin de cuentas son salarios diferidos, pues voy a poder percibirlos en todo caso, antes o después, ¿por qué no se incorporan a un sistema de previsión social y se eliminan de las indemnizaciones a percibir?.
  • si se les diera tratamiento de un sistema de previsión  social tendría sentido que la gestión pudiera ser privada a través de Entidades Gestoras, como en el caso de los planes de pensiones. Si no es así, y el Estado tiene la titularidad del Fondo, ¿la gestión se realizará como la del Fondo de Reserva de la Seguridad Social con un 70% en compras de deuda pública propia?, ¿o va el Estado a asumir el riesgo de invertir en renta variable con este Fondo?. Pues para ese viaje, casi mejor que se gestione cada uno sus alforjas…


Sobre su funcionamiento:
  • no hace falta recordad que va a ser de capitalización y no de reparto, ¿verdad?.
  • ¿cuándo decimos que la indemnización se reducirá en el número de días acumulado nos referimos a días calculados sobre la base indemnizable en el momento del despido o hablamos de importes diferentes, lo que podrías reducir el valor de la indemnización para el empleado?.
  • esta es de manual: ¿Cuál va a ser la fiscalidad de la prestación rescatada?. ¿la misma de la indemnización?. ¿Y si me jubilo?. ¿En ese caso si tributa?... ¿Tendré que decirle a mi empresa que me despida 2 días antes de jubilarme, y fingir cobrar su parte de la indemnización para beneficiarme de la fiscalidad de la parte que pague el "Fondo de capitalización"?...

En fin, veremos a donde nos conduce todo esto, pero seguro que no será un "camino dorado" ... 


También puede ser de interés en "la fábula de la cigarra": 


[Imagen / B℮n]


Post Data: Cierto que todas la referencias del texto son de ElBlogSalmon, pero es que de las 7 u 8 páginas de google que me he recorrido buscando referencias eran de los pocos que en vez de reproducir contenido de agencia, comentaban, y lo que comentaban era reproducible...


jueves, 17 de junio de 2010

¿Cómo se llega al área de previsión social de una empresa sin ser actuario?.

Releyendo contenidos de meses anteriores de SegurosRed, uno de los mejores sitios de la blogosfera sobre seguros, me encuentro de nuevo con una entrada de Adrian Couceiro, en su blog “Polizas y Seguros”, titulado “De profesión; actuario”.

En el artículo se enumeran las diferentes salidas profesionales a la carrera de Ciencias Actuariales y Financieras; Corredurías de Seguros, Aseguradoras, Gestoras de Fondos y Pensiones, etc.

En cierto momento del texto dice: “También existen puestos en grandes grupos empresariales, donde desean tener actuarios para gestionar la exteriorización de los CP [compromisos por pensiones] de la compañía en las mejores condiciones posibles”.


Esta referencia me llamó poderosamente la atención porque el primer concepto que me vino a la cabeza fue: ¿intrusismo?.

No hay que llevarlo hasta ese extremo, claro está, pero lo cierto es que, como en mi caso, que no soy actuario, existen muchas empresas cuyas prestaciones post-empleo y otros beneficios sociales no cuentan en su área con ningún actuario, que desde muchos puntos de vista sería la opción más lógica para trabajar en este área.

Y entonces, ¿cómo se llega al área de previsión social de una empresa sin ser actuario?.

Esta misma reflexión me la he planteado yo mismo en diferentes ocasiones, sin encontrar una respuesta clara porque, aunque estoy encantado con mi trabajo y creo que lo desempeño a buen nivel, es inevitable que en algún momento de estos últimos años me haya asaltado la idea de que me faltaba cierta preparación.

Posiblemente influyeron muchos factores en que desde Recursos Humanos no se incorporase, con carácter general, actuarios al área de previsión; el conocimiento de la historia de los convenios colectivos de los que derivan los compromisos, la facilidad de interlocución con otros departamentos, con los sindicatos y con los propios empleados… 

Pero creo que nunca fue algo premeditado, ni racionalizado. Quizás lo que más ha pesado, es que el área de prestaciones post-empleo ha sido considerado por la Dirección de Recursos Humanos como algo especialmente sensible en el que históricamente se ha preferido tener, sobre todo, gente de la casa… que salgan los números, claro, y con el apoyo de quien haga falta, claro, pero gestionado por gente de la casa… 

Evidentemente, para el trabajo diario nos es absolutamente imprescindible la intervención de mediadores, aseguradoras y consultores actuariales, sin los que estaríamos absolutamente desamparados, y a los que desde este pequeño rincón quiero aprovechar para agradecerles, la paciencia que han tenido conmigo a lo largo de estos años y lo mucho que he aprendido de todos ellos.


[Imagen / Jorge Franganillo]

lunes, 7 de junio de 2010

La dorada época en que los convenios eran ... "estupendos": complementos de pensión sobre salario a la jubilación.

"PensionsGuru" es un blog británico que trata sobre pensiones. Hasta aquí, nada fuera de lo normal, hay cientos de esas páginas de este tipo en el Reino Unido (no como en España, claro).


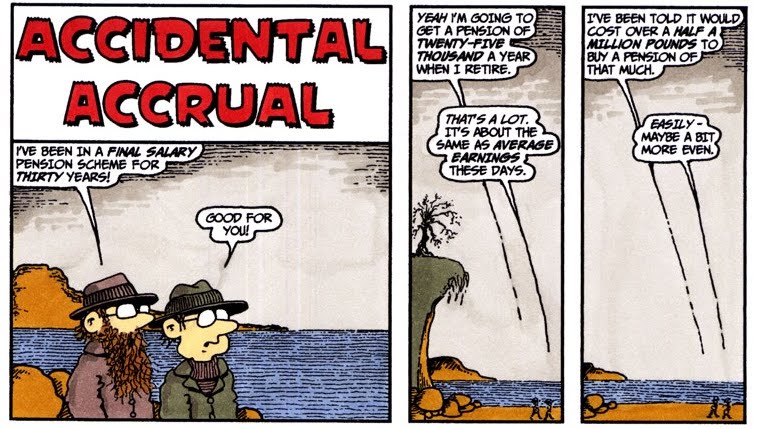
Lo que la hace diferente a cualquier otra es que sus editores, Paul Hogarth y Steve Bee, tienen el suficiente sentido del humor como para hacer muchas de las entradas de su blog ... !!! EN FORMATO VIÑETAS ¡¡¡.

La de esta semana es especialmente agria y me ha evocado algunas cuestiones sobre la evolución de los modelos de previsión social en la empresa, no solo aplicable al caso de España. 

Bajo el título "Accidental accrual" ("Devengo fortuito"), narra una conversación en la que el personaje invitado cuenta que es titular de un sistema complementario de pensiones al de la Seguridad Social asociado a su salario a la jubilación (final salary pensión scheme). 

Este plan de Prestación Definida (DB Defined Benefit) le reportará anualmente 25.000 libras (30.000 euros) y está asombrado porque el coste de una pensión vitalicia y reversible parcialmente al cónyuge supérstite puede costar casi medio milló de libras (600.000 euros). ¿Como habría podido ahorrar ese dinero él solo si no lo hubiera aportado en su mayoría su empresa?. ¡¡ Pero si esa cantidad es incluso mayor al valor de su propia casa !!. 


El contrapunto sobre la situación en UK lo ofrece el protagonista de las tiras cómicas. Los sistemas complementarios están en vías de extinción. Cerrados para nuevos empleados y a veces redefinidos a la baja para los futuros beneficiarios. Aquellos que van a disfrutar de ese beneficio son una generación afortunada. Han podido comprar bienes inmuebles y disponer de cuantiosos ahorros para la jubilación de manera simultanea. Pero esa situación, ya no la conocerán las generaciones venideras.

En la "vida real" esto tiene su importancia. Las oblicaciones de prestación definida son un agujero permanente en los balances de las empresas que tienen que cubrir ingentes cantidades de dinero para mantener equivalente el valor patrimonial de los planes de pensiones, al valor actual de las obligaciones futuras.


  • Uno de los principales motivos que ha retrasado la fusión de Iberia con British Airways (BA) ha sido el acuerdo con los sindicatos para solventar a futuro del déficit de sus planes de pensiones, que viene de lejos. Bajo ciertos esquemas de transformación de los compromisos (minorar pensiones futuras o incrementar aportación del empleado), BA tendrá que seguir aportando 330 millones de libras anuales, es decir, 400 millones de euros, o 66.000 millones de ptas... ¿con el beneficio de cuantos billetes de avión al año se cubre este pago...?

... y podríamos seguir poniendo ejemplos...


¿Y que sucedió en España?. Normalmente, eran las grandes empresas de sectores regulados o en régimen de monopolio, las que podían permitirse instaurar estos sistemas en sus convenios colectivos,  ... hasta que dejaron de poder hacerlo, claro, pues el propio sistema atacaba directamente la subsistencia de la empresa en forma de multimillonarias provisiones de balance. 

No creo que quede ninguna empresa que tenga estos sistemas abiertos a nuevas incorporaciones. Muchas los mantienen para ciertos colectivos hasta su extinción, y estoy seguro de que todas intentaron transformarlos en sistemas de aportación definida, en los que la empresa sabe exactamente cual es su coste para cada empleado en temas de prestación y dicho coste va por cuenta de resultados en vez de tocar el balance.

¿Que pasó despues?. Pues que escarmentadas de los excesos del pasado, ya es todo un logro encontrar hoy en día un plan de pensiones de empleo en el que el promotor cubra más de un 3% del salario fijo en concepto de aportaciones a la contingencia de ahorro. Y eso, en 30 años da para lo que da. 

Ya lo decía Lorenzo Silva en "La flaqueza del bolchevique", mientras caracterizaba al protagonista de su novela como un empleado de banca quemado y de vuelta de todo, despotricando de las diferencias existentes entre trabajadores de una misma empresa ... y es que hubo una dorada época "en que los convenios eran cojonudos"... 


Post Data 1: Que no se me enfade nadie con la referencia al libro de Lorenzo Silva, que no es más que una novela, aunque tiene algún fragmento "durillo" con algún colectivo. "La flaqueza del bolchevique", Lorenzo Silva - Finalista Premio Nadal -1997 . Ediciones Destino-Booket- págs. 45-55

Post Data 2: El que debe estar que trina es él propio Lorenzo Silva. Mientras buscaba, en papel, la cita y la referencia del libro (estanterías del salón, abajo a la derecha), descubro que una página rusa tiene fusilado el libro completo, y nada de escaneado, no... en texto que permite copiar y pegar... (la frase , y su contexto, está en la página 4...).


También puede ser de interés en "la fábula de la cigarra": 


[Imagen / PensiónsGuru ] 

jueves, 3 de junio de 2010

Hablando de Planes de Pensiones de Empleo en LinkedIN


El otro día, inicié un debate en LikenIn, en el grupo “Compensación y Beneficios”, al hilo de mi última entrada sobre Planes de Pensiones de Empleo. Si, lo reconozco, es otra forma cualquiera de intentar promocionar las visitas en un blog de contenido algo adusto ;-)

Tampoco esperaba una multitud de comentarios, pues en RRHH es siempre más fácil tratar temas más “soft” (sin ánimo peyorativo alguno, eh) que enfangarse en algo como los planes de pensiones.

El resultado hasta ahora ha sido interesante. Un solo participante, ... pero escogido.

Como no se qué posibilidades de rescate del texto tendrán las publicaciones en grupos de LinkenIN y no quiero perder los comentarios, he optado por incluirlos en el blog.

Sobre todo, porque espero que una de las próximas entradas trate sobre un interesante tema que hemos comentado: los sistemas multicesta, aquellos en los que el empleado puede tener algo que decir sobre cómo se gestiona su dinero.

Evidentemente, no voy a mencionar quien es la persona que ha participado en el debate, pero si puedo indicar que es un profesional de la previsión social / sector banca. En todo caso, cualquiera que esté en LinkedIN y se inscriba en el grupo “Compensación y Beneficios” puede acceder a este contenido (porque creo que no es “enlazable” ... paradójico hablando de un sitio que tiene LINK en su nombre...). Ojo, el tono es coloquial.


INTERLOCUTOR ANÓNIMO:

“Pues efectivamente, los Planes de Pensiones de Empleo son un magnífico instrumento de retribución a los empleados, con un fiscalidad aceptable (aunque manifiestamente mejorable) y condiciones potenciales para constituir un buen elemento de fidelización, vinculación, retención e incluso atracción de nuevos profesionales dentro de la política de recursos humanos de una compañía. 

Sin embargo el tan manido, esperado y desatendido desarrollo del segundo pilar de la Previsión Social en España no acaba de arrancar, probablemente porque carece de estímulos suficientes. Conceptualmente, no deja de ser algo muy parecido al Sistema Público que conocemos desde hace muchos años: recursos destinados por empresas y trabajadores a financiar la jubilación de éstos en el marco de la relación laboral que les une, pero sin el componente de solidaridad intergeneracional del que goza el Sistema Público- 

Yo creo que ambos deben ser compatibles, porque ni uno ni otro por sí solos bastan (o bastarán) para que la mayoría de los ciudadanos podamos mantener nuestro nivel de vida, teniendo en cuenta que ésta va a ser muuuuuy larga después de la jubilación, aunque la retrasen 2 años. 

Para ello sería muy bueno que los Planes de Pensiones de Empleo tuvieran una regulación independiente de los Planes Individuales, y que se empezaran a tratar como lo que son, parte de la política retributiva de las empresas, y no un mero instrumento de ahorro de los particulares, aunque sean financiados total o parcialmente por la empresa. Convendría dotarlos de mayor flexibilidad, con el objetivo principal de que, como tantos otros de los aspectos retributivos, pudieran adaptarse a las necesidades específicas de cada empresa, de su sector y de las condiciones en las que opera en su mercado. Eso no quiere decir que la empresa pueda hacer lo que quiera de forma unilateral, sino que, como los salarios, las vacaciones o tantas otras cosas, pudieran ser objeto de la negociación colectiva que en cada caso sea necesaria, pertinente o recomendable. 

¿Por qué un límite de aportación a un Plan de Pensiones de Empleo? ¿Existe un límite en los salarios? ¿Es que no se acaba pagando impuestos igualmente, aunque se difieran en el tiempo? 

En cuanto a la forma de cobro, conceptualmente me parece razonable que se intente potenciar la renta, si es vitalicia mejor, pero para ello es imprescindible que los recursos finales permitan cobrar una renta razonable, porque si al llegar a la jubilación tienes 12.000 euros, la renta que puedes cobrar da risa. En fin, que volvemos al principio, y como no se toman medidas para desarrollar el segundo pilar, pues no de desarrolla. 

Me he ido por los cerros de Úbeda, pero bueno, volviendo a tu pregunta, creo que sí, que se valora que la empresa tenga un Plan de Pensiones, pero probablemente de forma muy distinta según el nivel salarial del empleado, tendiendo a valorarlo más los salarios altos. 
Estoy hablando de salarios razonablemente buenos, claro, porque el que gana 1.000 euros no es que no lo valore, es que está preocupado por conseguir comer tres veces al día, que a corto plazo parece una necesidad más urgente que la provisión de recursos para la jubilación. 

En ese contexto sí se valora, y creo que cada vez se hará más, como otras formas de retribución no dinerarias y bien tratadas fiscalmente. Al final, resulta que los técnicos intermedios y los directivos que prestan sus servicios como asalariados son los que más impuestos pagan, porque los que pueden ya se montan una empresita para pagar el 25% o el 30%, así que, superado un nivel salarial mínimo, creo que las fórmulas de retribución "alternativa" son siempre una buena idea, y parta las dos partes. 

Me temo que se valora menos de lo debido al principio, aunque sí cuando se jubila un compañero que tiene un importe significativo, lo que pasa es que el compañero viene de una transformación y el de al lado nunca llegará a tener eso, y vuelta al principio del texto...”

LA FABULA DE LA CIGARRA:

"Muchas gracias por tu aportación, pero lo tuyo no es un comentario, es directamente sentar cátedra ;-) 

No puedo estar más de acuerdo contigo punto por punto: 

- elemento de fidelización. 
- mejor valoración del producto a mayores niveles salariales. 
- previsión social como asignatura pendiente en España. 
- potenciarlos en un marco de compatibilidad con el sistema público de pensiones. 
- potenciar la modalidad de cobro en forma de renta. 
- existencia de colectivos muy beneficiados por transformaciones de compromisos. 

Ahora, hay algunos puntos que me parecen especialmente interesantes en lo que comentas y a los que espero dedicarles más tiempo de reflexión para intentar convertirlos (cuando estén maduros) en futuras entradas del blog, por ejemplo: 

- revisar la limitación de las aportaciones (y eso que venimos de cambios legislativos que han hecho justo lo contrario…). 
- regulación independiente de la de los planes individuales (solo comparten el nombre y el tratamiento fiscal, y los planes de empleo tienen suficientes particularidades como regularlos por separado … aunque primero haya que determinar hacia donde vaya esa regulación, que es lo difícil). 
- dotarlos de mayor flexibilidad (indudablemente, pero el control sindical de las comisiones de control lo complica bastante y siempre se interpretaría que es en perjuicio de los derechos de los trabajadores… en todo caso es para pensárselo). 

Hay otro punto que no hemos comentado por ser posiblemente muy específico, pero a mí me solivianta por el tratamiento legislativo actual y es donde yo entiendo que más campo hay para flexibilizar: los sistemas multicesta. Aquellos en los que el empleado puede tener algo que decir sobre cómo se gestiona su dinero partiendo de la base de que la aversión al riesgo no está directamente relacionada con la edad. Pero esto solamente ya dá, no para una entrada en un blog, sino para una tesis". 


INTERLOCUTOR ANÓNIMO:

"Gracias a ti por abrir el debate, Alberto. 

Es cierto, el tema de los perfiles de inversión con algún componente de decisión propia es complejo y daría para iniciar un debate por sí mismo, pero creo que tal como están las cosas ahora mismo es difícil que cambie a corto plazo, pero en fin, si algún día tenemos la oportunidad supongo que seremos varios los que hablaremos largo y tendido sobre el tema. 
Un saludo.".


También puede ser de interés en "la fábula de la cigarra":