Mostrando entradas con la etiqueta régimen de aportaciones. Mostrar todas las entradas

viernes, 13 de julio de 2012

"puedo causar baja en un plan de pensiones de empleo": googleando lfdlc

Durante esta famosa crisis que a todos nos envuelve, se han incrementado los casos de personas que  solicitan, o al menos se plantean, dejar de realizar aportaciones a los Planes de Pensiones de Empleo (ver PD1).
¿Puede un partícipe darse de baja del Plan de Pensiones de Empleo para evitar que se le realicen los descuentos de sus aportaciones obligatorias, de la nómina de cada més?. ¿Que efectos tiene esta baja?. ¿Que sucede con los derechos económicos derivados de lo ya aportado al Plan?.
La premisa básica es que habrá que estar siempre a lo que establezca el Reglamento de Especificaciones del Plan. En dicho documento, vendrá regulada la situación de "partícipe en suspenso" (o cualquier otra denominación análoga) y sus efectos. Normalmente, comunicándolo a la empresa promotora de manera fehaciente, se puede acceder a esta situación de partícipe en suspenso, con los siguientes efectos:
  • La empresa dejará de realizar sus aportaciones obligatorias.
  • El empleado dejará de tener los descuentos en nómina correspondientes a sus aportaciones obligatorias.
  • Los derechos consolidados (derechos económicos) que el empleado tenga acumulados en el plan de pensiones, dado que son irrevocables en favor del partícipe, seguirán fluctuando en igualdad de condiciones que los derechos del resto de los partícipes, en función de las variaciones en el valor de la unidad de cuenta, pero seguirán siendo de titularidad del partícipe.
  • Los derechos no podrán movilizarse a otro Plan de Pensiones por el mero hecho de pasar a la situación de partícipe en suspenso. Mientras el empleado se encuentre de alta en la empresa promotora no podrán realizarse movilizaciones a otro Plan de Pensiones.
  • Se producirá la pérdida del derecho a las prestaciones de riesgo en activo. Muchos Planes de Pensiones de Empleo garantizan percibir unos capitales mínimos para las contingencias de fallecimiento e invalidez, aunque no se alcancen dichos importes con los derechos consolidados del partícipe. Esos capitales diferenciales se garantizan cada año a través de una póliza de seguros. En la situación de partícipe en suspenso se pierde el derecho a percibir esta prestación garantizada por el Plan. En caso de fallecimiento o invalidez, al partícipe en suspenso solo le corresponderá lo que tenga acumulado en el Plan de Pensiones para la contingencia de jubilación.
  • Aunque la situación de partícipe en suspenso es reversible, en algunos casos, el reglamento del plan puede haber establecido un periodo de tiempo mínimo para poder volver a la situación de partícipe activo.
Estas consideraciones, pueden no ser exactamente así en cada plan, pero seguro que pueden servir de pauta para saber que buscar al leer el reglamento del plan, o que preguntas hacer al consultar con la persona de RRHH de la empresa que se encargue de las prestaciones post-empleo. 


Post Data1.:  Recordemos que los Planes de Pensiones de Empleo están promovidos en el ámbito de la empresa como un beneficio social. Pueden ser de "prestación definida" o de "aportación definida" en función del tipo de prestación que instrumenten. Aquí nos referimos solamente a los de aportación definida. En este supuesto, la empresa promotora aporta, para la contingencia de jubilación del empleado, una cantidad fija, posiblemente en función de la categoría profesional, o bien un porcentaje del salario del empleado, que podrá ser el mismo para toda la plantilla, o estar en función de criterios como el nivel salarial o la mencionada categoría. En muchos casos, las aportaciones de la empresa están condicionadas a que el empleado también realice aportaciones a dicho Plan.

Post Data2.: A través de Google Analytics es posible ver qué palabras ha utilizado alguien en un buscador para llegar hasta el blog. Hay muchas de esas búsquedas que siempre me han intrigado. Siempre he querido utilizar algunas de esas sugerentes búsquedas, dudas al fin y al cabo, para hacer entradas del blog... y ese es el origen de la serie "googleando lfdlc". 


También puede ser de interés en "la fábula de la cigarra": 

[Imagen /  )ota.]


domingo, 21 de noviembre de 2010

¿Que puedo esperar de mi plan de pensiones en términos de anualidades de salario a la jubilación?

Posiblemente, uno de los beneficios sociales más valorados por los empleados (de cierta edad) que puede ofrecer el departamento de Recursos Humanos de una empresa son los Planes de Pensiones de Empleo (PPE). Aquellos en los que la empresa (Promotor) realiza aportaciones periódicas, normalmente como un porcentaje del salario, con aportaciones obligatorias, o no, por parte del empleado (Partícipe).

Pero, ¿que puedo esperar de un Plan de Pensiones de Empleo (PPE)?. ¿Tengo claro como van a ayudarme a complementar la pensión pública de jubilación los importes capitalizados en el plan?.


¿Cuantas anualidades del salario fijo a la jubilación podría tener capitalizadas y cuanto tiempo podría mantener ese mismo nivel de ingresos?
Hagamos una cuenta rápida, para ver cuanto podría estirar lo que haya capitalizado. 

PREMISAS:

1.- Primer ejemplo, con aportaciones al 6% (uno de los sistemas de aportación más habituales es el 3%+3%) y segundo con aportaciones al 10% (vamos a dejar de lado si proceden en su totalidad del Promotor o no, aunque cuanto menos aporte el empleado está claro que es mejor para él.

2.- En cada ejemplo 3 opciones: 40 y 35 años de salario sin incrementos para todo el periodo, o 35 años de aportaciones con 3 tramos salariales para ver el efecto "carrera profesional" en el salario a la jubilación.

3.- Vamos a simplificar el cálculo considerando que los incrementos salariales por IPC son iguales a la rentabildad más la comisiones (ver PD 1). Las cifras no serán las mismas, pero el valor final de las anualidades de salario a la jubilación si, que es lo que nos interesa.

4.- Si consideramos una tasa de reemplazo de la prestación pública de jubilación del 65% sobre el salario fijo a la jubilación podemos saber qué importes tendríamos que cubrir cada año, como diferencia del salario fijo a la jubilación, para mantener el mismo nivel de ingresos. Si esta cantidad la dividimos entre los derechos consolidados del plan, nos da el número de anualidades que podríamos cubrir ese diferencial de ingresos entre salario fijo a la jubilación y pensión de la Seguridad social. Otro matiz, todo esto es de aplicación para niveles salariales inferiores a los de las bases máximas de cotización (3.198 * 12 = 38.376 para 2010). A partir de ahí, la tasa de reemplazo desciende vertiginosamente a medida que el salario fijo a la jubilación es superior a esas cantidades, pues nunca tendrán reflejo en la pensión pública de jubilación.

CONCLUSIONES:

En un sistema de aportaciones del 3%+3% el empleado obtendría unas 2 anualidades de sus salario a la jubilación, lo que le permitiría mantener su nivel de ingresos unos 5 o 6 años (¡¡¡ solo hasta los 71 !!!).

Para poder cubrir el nivel de ingresos durante 10 años tendríamos que irnos a un modelo de aportación del 10% del salario anual.

Este modelo de cobertura es igualmente aplicable si se tiene un Plan de Pensiones Individual (PPI), no hace mas que traducir las aportaciones mensuales en términos de salario anual.

¿Y tu?... ¿te habías planteado ya este análisis? ... ¿Has hecho ya tus cáculos?...


Post Data 1: En la premisa 3, si considerásemos un 3% de actualización salarial anual por IPC (que iría incrementando el valor de las aportaciones año a año al hacer crecer la base salarial) y un 3% de rentabilidad anual al que se fueran capitalizando las aportaciones, para el primero de los ejemplos (40 años / 6% / 20.000 de salario inicial) nos daría igualmente 2,4 anualidades del  salario a la jubilación, aunque con valores mucho más altos: 63.341 de salario y 152.017 de derechos consolidados. Igualmente sucedería si incrementamos la rentabilidad en el valor de las comisiones y a su vez las descontamos. Ojo, el cálculo está hecho de una manera "poco fina"; cada año aplico la rentabilidad sobre el valor acumulado y sumo la aportación del año... pero para lo que estamos valorando, nos sirve así...

Post Data 2: Evidentemente, hay otros elementos a considerar. Normalmente uno no necesita el mismo nivel de ingresos cuando está en activo que tras la jubilación (al menos no tiene el mismo nivel de gasto por lo que se refiere a la asistencia trabajo; comer fuera, ropa, desplazamientos, etc). Igualmente, habría que valorar el posible efecto de la disminución de la fiscalidad por la minoración de ingresos (por ejemplo, retribución variable, comisiones, pluses, que no son salariales pero tributan, y que desaparecen a la jubilación reduciendo nuestra factura con hacienda) ... pero para lo que estamos valorando, nos sirve así...

Post Data 3: Como es muy difícil disponer de un dato fiable de tasa de reemplazo en España, pues para ser exactos habría que calcularlo para cada situación de cotizaciones y pensión obtenida, vamos a tomar el 65% que nos presenta Vicenç Navarro en alguno de sus escritos, que parece bastante más realista, con el historial de cotizaciones de los actuales pensionistas ... porque para lo que estamos valorando, nos sirve así....


También puede ser de interés en la fábula de la cigarra:


domingo, 12 de septiembre de 2010

OCDE, Pablo Antolín, y las fuentes de financiación de la jubilación

La semana pasada tuvo lugar en Donostia - San Sebastián, en la Universidad del País Vasco (Euskal Herriko Unibertsitatea), un curso bajo el título "El estado del bienestar en la encrucijada: nuevos retos ante la crisis global" (programa). Esta actividad, desarrollada en el marco de los XXIX Cursos de Verano de 2010, contó con un plantel de excepción. 


De entre los conocidos por todos; el Secretario de Estado de Seguridad Social, Octavio Granados, o el Vicepresidente de la Comisión europea y Comisario de Competancia, Joaquín Almunia. 

De entre los menos conocidos por el gran público, fue destacada por los medios de comunicación la presencia de Pablo Antolín, economista jefe de la Unidad de Pensiones Privadas de la Dirección de Asuntos Financieros y Empresariales de la OCDE, con una intervención titulada "Impacto del envejecimiento y de otros riesgos en los sistemas de pensiones de los paises de la OCDE". 

La nota de Europa Press, que se hacía eco de su intervención, titulaba: "La OCDE recomienda diversificar las fuentes de financiación de la jubilación para evitar riesgos futuros", aunque no creo que la ponencia fuera impartida como recomendación formal de la OCDE. Sin duda este enfoque era más atrayente.


¿Mensajes?: 


  • diversificación de las fuentes de financiación de la jubilación (componente público de reparto y componente complementario de capitalización).

  • la crisis ha determinado la necesidad de afrontar los problemas de financiación de la jubilación a largo plazo.

  • aumentar el periodo contributivo posponiendo la jubilación es la forma más eficiente y de menor esfuerzo contributivo de aumentar la renta de jubilación.

  • es necesario mejorar el diseño de los planes de capitalización de aportación definida.

  • implantar estrategias de inversión basadas en el ciclo vital que reduzcan su exposición a la renta variable en la última década antes de jubilarse.


¿Conclusiones?. Urge hacer algo. No solo retrasar la edad de jubilación
(por cierto, en Francia van ha pasar de los 60 a los 62 años y ya llevan 4 huelgas generales... nosotros vamos a por los 67...), 

sino caminar hacia un sistema mixto de financiación de prestaciones, así como el fomento del ahorro privado para la jubilación.


Post Data 1
: Para saber más sobre Pablo Antolín, su cuenta de LinkedIn no aporta demasiado. En este enlace de la propia OCDE aparece algo más de información sobre su trayectoria y áreas de investigación. Sobre sus trabajos, podemos ver una relación muy interesante en el directorio ECONPAPERS, brutal recopilación de documentación sobre papeles de economía. En todo caso, su exposición seguro que se pareció a esta (presentación reciente y en castellano que debe resumir de manera bastante acertada   sus planteamientos).

Una de sus últimas apariciones en prensa tenemos que buscarla en noviembre de 2009 (02/11/2009), en un artículo de Alejandro Bolaños para "El País", con el sugerente título de "¿Una generación sin pensiones?: El sistema público se agota y los privados están en cuestión por la crisis - España avanza hacia el envejecimiento sin una solución en el horizonte para los jubilados".


Post Data 2: Cuando en el texto menciono la intervención de Pablo Antolín como destadada por los medios de comunicación, no es tanto por que su ponencia estuviera por encima de la de los demás economistas participantes (lo que no podremos saber nunca salvo que editen las ponencias), sino porque ha sido la única que han recogido multitud de medios a nivel regional y nacional, como consecuencia de su difusión por Europa Press. Seguro que muchas de las otras ponencias merecían también su referencia correspondiente, pero el mundo de lo que es noticiable y lo que no, es así...


[Imagen / palazio ]


También puede ser de interés en la fábula de la cigarra:

lunes, 7 de junio de 2010

La dorada época en que los convenios eran ... "estupendos": complementos de pensión sobre salario a la jubilación.

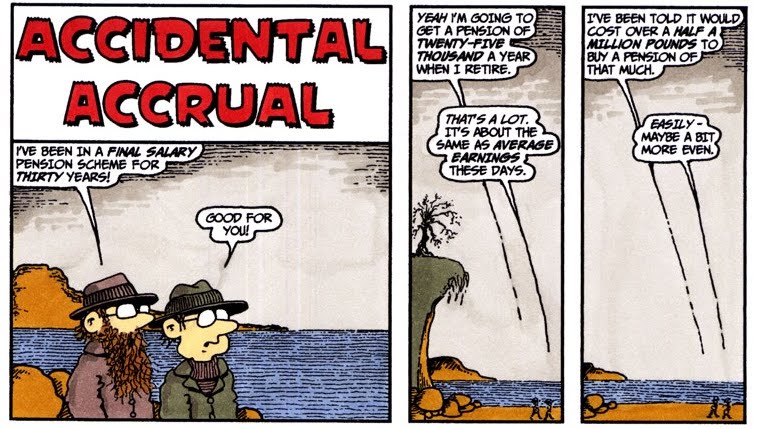
"PensionsGuru" es un blog británico que trata sobre pensiones. Hasta aquí, nada fuera de lo normal, hay cientos de esas páginas de este tipo en el Reino Unido (no como en España, claro).


Lo que la hace diferente a cualquier otra es que sus editores, Paul Hogarth y Steve Bee, tienen el suficiente sentido del humor como para hacer muchas de las entradas de su blog ... !!! EN FORMATO VIÑETAS ¡¡¡.

La de esta semana es especialmente agria y me ha evocado algunas cuestiones sobre la evolución de los modelos de previsión social en la empresa, no solo aplicable al caso de España. 

Bajo el título "Accidental accrual" ("Devengo fortuito"), narra una conversación en la que el personaje invitado cuenta que es titular de un sistema complementario de pensiones al de la Seguridad Social asociado a su salario a la jubilación (final salary pensión scheme). 

Este plan de Prestación Definida (DB Defined Benefit) le reportará anualmente 25.000 libras (30.000 euros) y está asombrado porque el coste de una pensión vitalicia y reversible parcialmente al cónyuge supérstite puede costar casi medio milló de libras (600.000 euros). ¿Como habría podido ahorrar ese dinero él solo si no lo hubiera aportado en su mayoría su empresa?. ¡¡ Pero si esa cantidad es incluso mayor al valor de su propia casa !!. 


El contrapunto sobre la situación en UK lo ofrece el protagonista de las tiras cómicas. Los sistemas complementarios están en vías de extinción. Cerrados para nuevos empleados y a veces redefinidos a la baja para los futuros beneficiarios. Aquellos que van a disfrutar de ese beneficio son una generación afortunada. Han podido comprar bienes inmuebles y disponer de cuantiosos ahorros para la jubilación de manera simultanea. Pero esa situación, ya no la conocerán las generaciones venideras.

En la "vida real" esto tiene su importancia. Las oblicaciones de prestación definida son un agujero permanente en los balances de las empresas que tienen que cubrir ingentes cantidades de dinero para mantener equivalente el valor patrimonial de los planes de pensiones, al valor actual de las obligaciones futuras.


  • Uno de los principales motivos que ha retrasado la fusión de Iberia con British Airways (BA) ha sido el acuerdo con los sindicatos para solventar a futuro del déficit de sus planes de pensiones, que viene de lejos. Bajo ciertos esquemas de transformación de los compromisos (minorar pensiones futuras o incrementar aportación del empleado), BA tendrá que seguir aportando 330 millones de libras anuales, es decir, 400 millones de euros, o 66.000 millones de ptas... ¿con el beneficio de cuantos billetes de avión al año se cubre este pago...?

... y podríamos seguir poniendo ejemplos...


¿Y que sucedió en España?. Normalmente, eran las grandes empresas de sectores regulados o en régimen de monopolio, las que podían permitirse instaurar estos sistemas en sus convenios colectivos,  ... hasta que dejaron de poder hacerlo, claro, pues el propio sistema atacaba directamente la subsistencia de la empresa en forma de multimillonarias provisiones de balance. 

No creo que quede ninguna empresa que tenga estos sistemas abiertos a nuevas incorporaciones. Muchas los mantienen para ciertos colectivos hasta su extinción, y estoy seguro de que todas intentaron transformarlos en sistemas de aportación definida, en los que la empresa sabe exactamente cual es su coste para cada empleado en temas de prestación y dicho coste va por cuenta de resultados en vez de tocar el balance.

¿Que pasó despues?. Pues que escarmentadas de los excesos del pasado, ya es todo un logro encontrar hoy en día un plan de pensiones de empleo en el que el promotor cubra más de un 3% del salario fijo en concepto de aportaciones a la contingencia de ahorro. Y eso, en 30 años da para lo que da. 

Ya lo decía Lorenzo Silva en "La flaqueza del bolchevique", mientras caracterizaba al protagonista de su novela como un empleado de banca quemado y de vuelta de todo, despotricando de las diferencias existentes entre trabajadores de una misma empresa ... y es que hubo una dorada época "en que los convenios eran cojonudos"... 


Post Data 1: Que no se me enfade nadie con la referencia al libro de Lorenzo Silva, que no es más que una novela, aunque tiene algún fragmento "durillo" con algún colectivo. "La flaqueza del bolchevique", Lorenzo Silva - Finalista Premio Nadal -1997 . Ediciones Destino-Booket- págs. 45-55

Post Data 2: El que debe estar que trina es él propio Lorenzo Silva. Mientras buscaba, en papel, la cita y la referencia del libro (estanterías del salón, abajo a la derecha), descubro que una página rusa tiene fusilado el libro completo, y nada de escaneado, no... en texto que permite copiar y pegar... (la frase , y su contexto, está en la página 4...).


También puede ser de interés en "la fábula de la cigarra": 


[Imagen / PensiónsGuru ] 

lunes, 31 de mayo de 2010

¿Planes de Pensiones?... Si son de "empleo", SI, gracias.


Hace unas semanas, desde el blog de Echevarri (bloglero destacado de la comunidad financiera Rankia) se presentaba una conversación vía Google Buzz que recogía buena parte de sus opiniones sobre planes de pensiones.

Compartiendo la práctica totalidad de sus afirmaciones sobre porqué no son precisamente el producto ideal para canalizar el ahorro para la jubilación, o sobre como de mejorable sería su marco regulatorio-fiscal, me gustaría usar sus reflexiones como punto de partida para referirme a un tipo quizás algo más especial de entre los planes de pensiones; los planes de pensiones de empleo (PPE).

Evidentemente, no me refiero en esta reflexión a los planes de empleo de prestación definida (PD o -DB Defined Benefit-), poco habituales en nuestro país, ni a los que transformaron en aportación definida (AD o DC -Defined contribution-) sistemas de rentas vitalicias complementarias a la pensión de la seguridad social consagrados en convenios colectivos ya tiempo atrás extintos. El plan/fondo puede ser el mismo, pero conviven en su seno condiciones de aportación brutalmente dispares. Estos colectivos juegan en "otra liga". 

Si tenemos la suerte de estar en una empresa que se toma en serio la previsión social y tiene un plan de pensiones de empleo, no debemos dudar en darnos de alta. En algunos casos, de hecho, el alta es automática con la contratación de la empresa y es necesario firmar un documento de exclusión en caso de no querer estar de alta.

  • RÉGIMEN DE APORTACIONES:

Sería bueno que las aportaciones del promotor se acompañasen de aportaciones del empleado. Esto genera una mayor conciencia de ahorro, y ponen en valor las aportaciones del promotor bajo el concepto de "si tu haces el esfuerzo, la empresa también lo hace", puede quedar un poco "amarillista", pero lo creo así. Lo "gratis" no se valora.

En definitiva es "salario diferido" que de no estar adherido al plan posiblemente no percibiríamos. ¿Que otro plan te da sobre tus ahorros esa rentabilidad nada mas incorporarlas. En un régimen de aportaciones sobre salario fijo, por ejemplo, de 3% promotor + 3% empleado ya estás doblando lo que tu ingresas.

Tampoco creamos que este tipo de sistemas es la panacea. Al final, con el régimen que mencionábamos antes de 3%+3%, en una vida laboral de 30 años, lo que conseguimos, es 1,8 veces el salario fijo a la jubilación (sin considerar IPC, ni rentabilidad, ni promociones salariales).  Y eso da para lo que dá.


  • PRESTACIONES DE RIESGO:

En muchos casos, los PPEs llevan asociados la cobertura de prestaciones de riesgo. Dichas  coberturas suelen ser fallecimiento, orfandad e invalidez, cualificados o no en función de si la contingencia se produce por accidente laboral o accidente de coche. 

La garantías se determinan habitualmente como un número de anualidades del salario fijo en el momento de la contingencia, determinadas por el convenio colectivo o por el reglamento del plan. 

Estas prestaciones se financian de manera conjunta entre los derechos consolidados en el PPE y la correspondiente póliza de seguros (lo que se conoce como un TAR -temporal anual renovable- cuya prima se consume en el ejercicio). El coste de la prima de ese año se financia con cargo a las aportaciones del promotor, bien descontándolo de la parte que aporta la empresa, bien asumiendo ésta como aportación adicional.


En definitiva, una plan de pensiones de empleo, desde mi punto de vista, es "un buen plan".


Post Data 1: Dentro de los Planes de Pensiones de Empleo las variantes entre régimen de aportaciones y prestaciones de riesgo son infinitas. Posiblemente haya combinaciones  que no queden reflejadas en este artículo, pero no pretendía ser exhaustivo. Es lo malo de generalizar. Tampoco hemos hablado de los planes de pensiones ofrecidos en el marco de "Planes de Retribución Flexible" o similares, que en todo caso son PP Individuales puros y duros.

Post Data 2: Quedo con el encargo mental de volver a hablar sobre porque no avanza la previsión social empresarial.

Post Data 3: Vaya fotos que me da por poner cada vez que hablo de planes de pensiones... debería ser algo más ortodoxo y poner "cerditos", como todo el mundo ;-)


También puede ser de interés en "la fábula de la cigarra": 

[Imagen / Heart Industry]